El salario le ganó a los precios, pero los argentinos aún no aflojan la billetera: el consumo sigue en pausa
La inflación de agosto perforó el 1,7% y los haberes acumulan cinco meses de mejora real, según el economista Fernando Marull. Aun así, la compra de dólares para atesoramiento trepa cerca de 50% y el crédito al consumo no repunta, mientras industria y construcción cayeron 5% en julio.
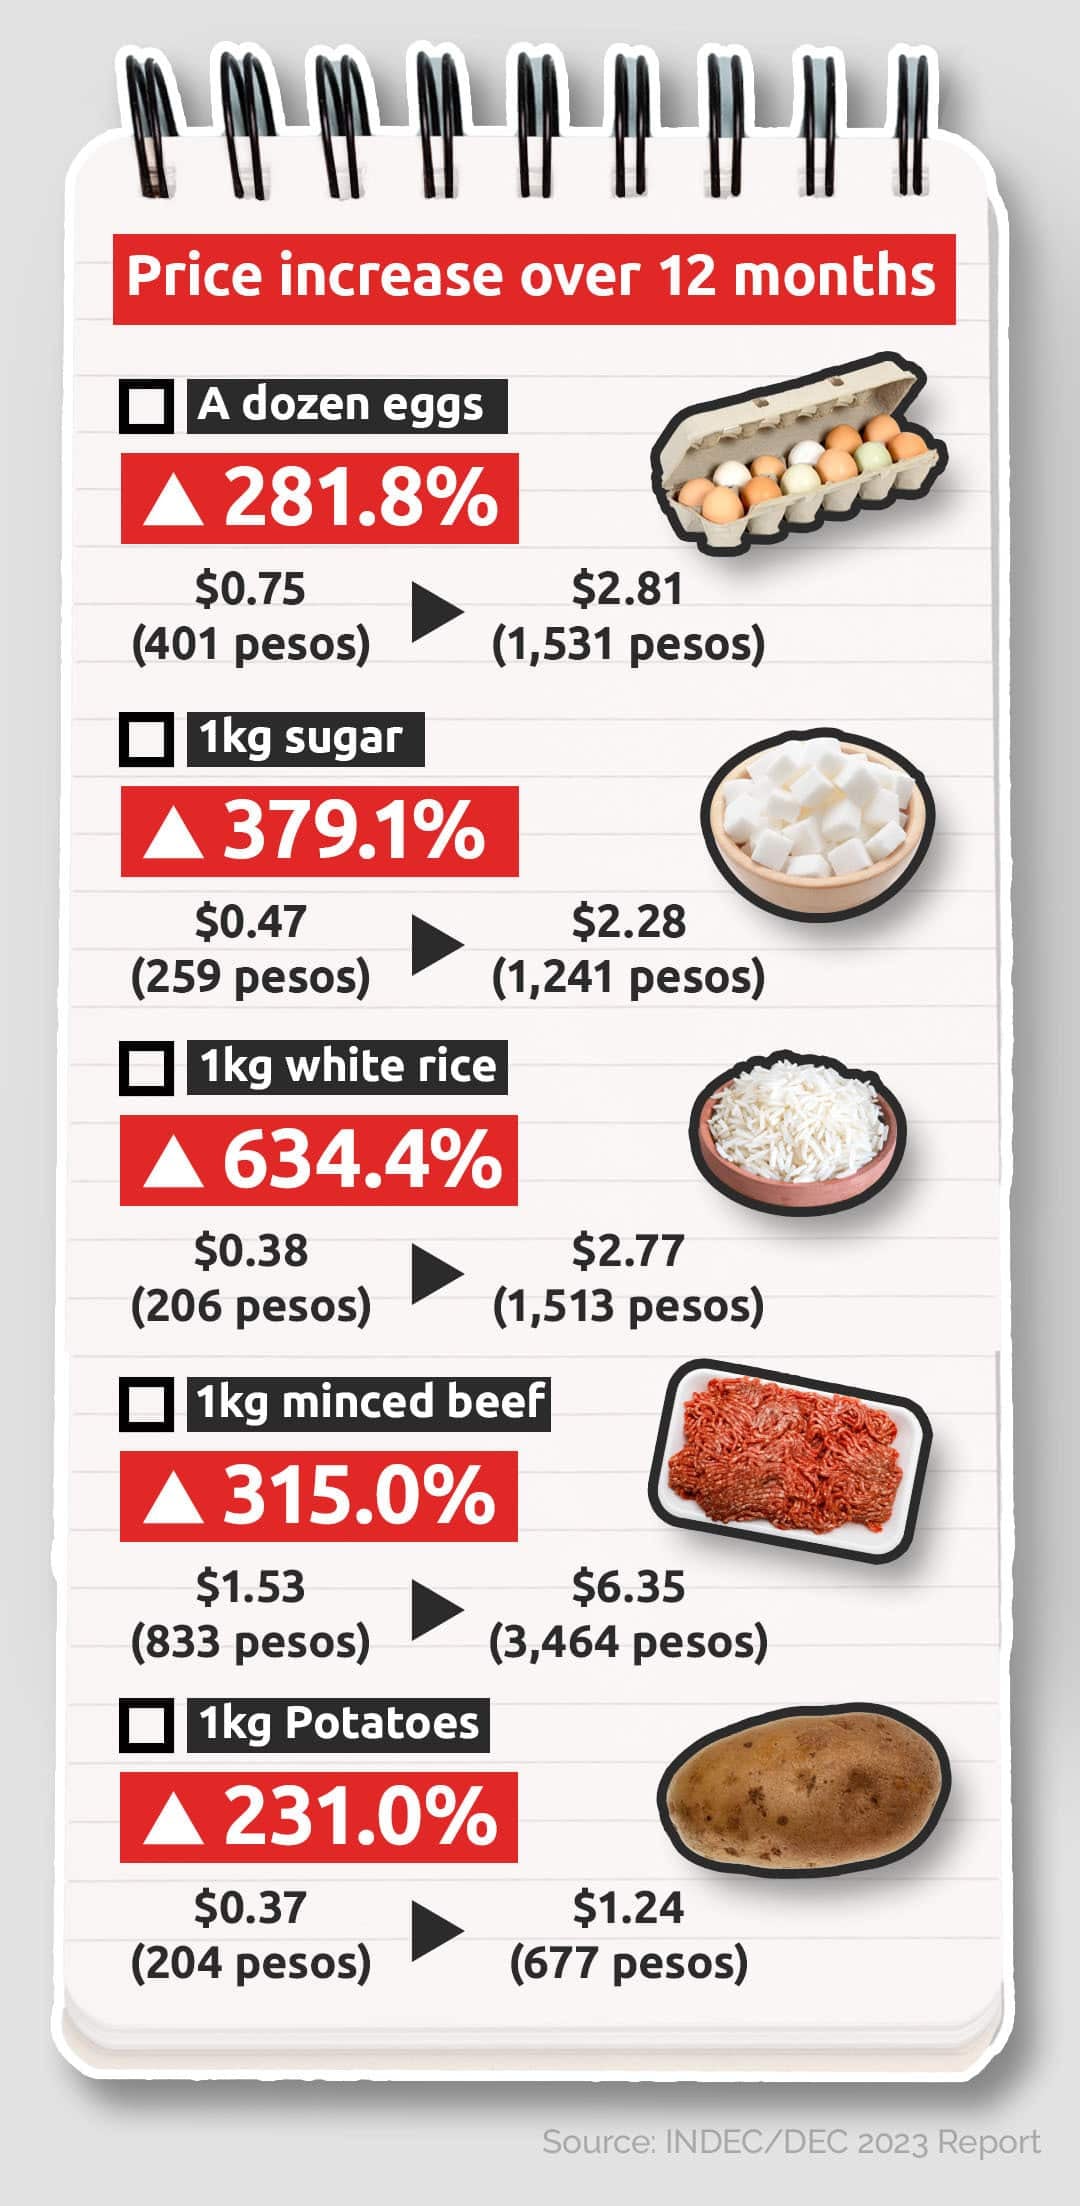
La inflación de agosto se ubicó en 1,7% mensual, el registro más bajo en un prolongado período de enfriamiento de precios, y constituye una señal de alivio para los bolsillos que durante meses venían perdiendo la carrera contra las góndolas. En simultáneo, los salarios acumulan cinco meses consecutivos de suba por encima del Índice de Precios al Consumidor. En el plano teórico, las condiciones están dadas para que el consumo reaccione. En el terreno de los hechos, la reacción todavía no se observa.
Vamos a los números. El economista Fernando Marull, director de la consultora FMySA, lo sintetizó con claridad ante este medio: "Los salarios ya acumulan cinco meses de recuperación real, en un contexto de descenso de la inflación. Pero se nota mucha cautela y ese rebote no está yendo al consumo". La frase condensa la paradoja del momento: la macroanomía muestra indicadores más amables, y sin embargo las familias no traducen esa mejora en compras de bienes durables, indumentaria, salidas o turismo interno.
Dólares al colchón: el destino del peso extra
A donde sí se dirige ese dinero adicional es a la compra de dólares. Solo en julio, el público adquirió cerca de 3.000 millones de dólares para atesoramiento, un salto de prácticamente 50% respecto de los meses previos. La distribución revela un comportamiento defensivo: aproximadamente un tercio permaneció en cuentas bancarias en moneda extranjera, otro tercio salió del sistema financiero y el resto se destinó al pago de obligaciones en dólares, como tarjetas con consumos exteriorizados.
- Un tercio de los dólares comprados en julio quedó depositado en cuentas bancarias.
- Un tercio salió del sistema financiero hacia el ahorro bajo el colchón.
- El tercio restante se aplicó al pago de tarjetas y obligaciones en moneda extranjera.
El mecanismo es directo: cada peso que se convierte en billete estadounidense es un peso que deja de ir a la compra de un electrodoméstico, al pago de una cena familiar o a la reserva de unas vacaciones. El ahorro preventivo en moneda dura actúa como un freno estructural sobre el consumo interno, y explica por qué la mejora salarial no se derrama todavía hacia la actividad.
Crédito en pausa y bancos a la expectativa
El sistema financiero tampoco aporta aire al circuito. Las entidades bancarias arrastran niveles elevados de morosidad heredados de los meses de mayor tensión cambiaria y fiscal, y se muestran particularmente cautas a la hora de prestar. En la práctica, el financiamiento al consumo continúa en retroceso. Si bien se espera que las tasas de interés comiencen a moderarse en los próximos meses, la prudencia del sistema demora la transmisión de esa mejora hacia las familias y los comercios.
Comparado con agosto del año anterior, cuando la inflación mensual duplicaba holgadamente el actual 1,7% y los salarios perdían terreno de manera sostenida, el cuadro actual muestra un cambio de tendencia. Sin embargo, la mejora interanual no se percibe con la misma intensidad en el ritmo de ventas: industria y construcción acumularon en julio caídas del orden del 5%, reflejo de que el alivio en los ingresos todavía no se traduce en mayor nivel de actividad en la economía real.
Qué mirar en septiembre
El panorama para el tramo final del año no anticipa un derrumbe, pero tampoco un rebrote vigoroso. Los sectores vinculados a exportaciones como energía, agro y minería muestran dinámica positiva, en tanto que industria y construcción acumulan descensos. Para el bolsillo de los hogares, el escenario más probable es de precios estables o con subas moderadas, salarios que podrían continuar ganando algo de terreno real y un consumo que tardará en reactivarse mientras la incertidumbre siga empujando hacia la dolarización del ahorro. La variable clave a seguir el mes próximo es el dato de ventas minoristas de agosto y el volumen de compra de dólares para atesoramiento, dos termómetros que permitirán medir si la cautela finalmente cede o se consolida como rasgo estructural del nuevo equilibrio.